Loan Motor Tanpa Slip Gaji — Boleh Ke? Ini Caranya

Soalan ini kami terima hampir setiap hari: "Saya kerja sendiri / gaji tunai, tak ada slip gaji — boleh buat loan motor tak?" Jawapan ringkasnya: boleh cuba, dan ramai yang berjaya. Yang penting bukan slip gaji itu sendiri, tetapi bukti bahawa anda ada pendapatan tetap dan mampu bayar ansuran. Panduan ini menyenaraikan dokumen alternatif yang boleh digunakan mengikut jenis pekerjaan anda, menerangkan apa sebenarnya yang dilihat dalam penyata bank, dan memberi contoh pengiraan supaya anda tahu apa yang munasabah untuk dipohon.
Kenapa slip gaji diminta pada mulanya
Slip gaji hanyalah cara paling mudah untuk mengesahkan dua perkara: anda ada pendapatan, dan pendapatan itu masuk secara tetap.
Kalau anda boleh tunjukkan dua perkara yang sama melalui dokumen lain, tujuan asalnya tetap tercapai. Itulah sebabnya pekerja sendiri, peniaga kecil, pemandu e-hailing dan pekerja bergaji tunai masih boleh mohon — dan setiap minggu ada sahaja pemohon jenis ini yang lulus melalui kedai kami.
Perkara yang perlu difahami awal: tanpa slip gaji, beban bukti berpindah ke dokumen lain, terutamanya penyata bank. Semakin kemas jejak kewangan anda, semakin mudah prosesnya. Panduan ini menunjukkan cara bina jejak itu — walaupun anda bermula dari kosong hari ini.
Dokumen alternatif — ikut jenis pekerjaan anda
Kerja sendiri / peniaga kecil: pendaftaran SSM atau lesen perniagaan jika ada, penyata bank 3–6 bulan yang menunjukkan kemasukan perniagaan, dan borang cukai (B/BE) atau penyata LHDN jika pernah failkan. Tak pernah daftar SSM dan tak pernah failkan cukai? Penyata bank sahaja masih boleh dipertimbangkan — ia cuma perlu bekerja lebih keras.
Pemandu e-hailing / penghantar (Grab, Foodpanda, Lalamove): tangkap layar pendapatan mingguan atau bulanan dari aplikasi selama 2–3 bulan, bersama penyata bank yang menunjukkan pembayaran masuk daripada platform. Padanan antara angka aplikasi dan angka bank adalah bukti yang kuat.
Pekerja bergaji tunai (kedai makan, bengkel, pembinaan, pasar): surat pengesahan pekerjaan dan gaji daripada majikan (tulisan tangan yang ditandatangani pun lebih baik daripada tiada), ditambah penyata bank yang menunjukkan simpanan konsisten. Kalau majikan tak boleh beri surat, rekod simpanan bank yang teratur menjadi dokumen utama anda.
Penerima komisen (ejen jualan, ejen hartanah, ejen insurans): penyata komisen daripada syarikat prinsipal dan penyata bank 3–6 bulan. Pendapatan komisen naik turun — itu normal dan difahami — yang dinilai ialah purata dan konsistensi kemasukan.
Pemilik akaun e-dompet: sesetengah peniaga kecil terima bayaran melalui TnG eWallet atau seumpamanya. Penyata transaksi e-dompet boleh menjadi dokumen sokongan, tetapi pindahkan baki ke akaun bank secara berkala — penyata bank tetap dokumen yang paling dipercayai.
Untuk semua kategori: penyata KWSP atau caruman SOCSO/PERKESO, jika ada, menunjukkan sejarah pekerjaan walaupun majikan tidak mengeluarkan slip rasmi. Ia bukan pengganti bukti pendapatan semasa, tetapi ia menambah keyakinan.
Penyata bank: apa sebenarnya yang dilihat
Penyata bank ialah dokumen paling penting bagi pemohon tanpa slip gaji, jadi berbaloi faham apa yang dinilai padanya. Bukan baki akhir yang besar — tetapi corak.
Pertama, kekerapan dan konsistensi kemasukan. Duit masuk setiap minggu atau setiap bulan pada kadar yang hampir sama adalah tanda pendapatan sebenar. Kemasukan sekali sekala dalam jumlah besar kurang meyakinkan, kerana ia tidak menunjukkan kemampuan membayar ansuran setiap bulan.
Kedua, tempoh. Tiga bulan ialah minimum yang biasa diminta; enam bulan memberi gambaran yang lebih kukuh. Kalau anda baru mula memasukkan pendapatan ke bank, jangan tunggu "sempurna" — tiga bulan rekod yang teratur sudah cukup untuk mula berbincang.
Ketiga, baki selepas perbelanjaan. Akaun yang sentiasa kembali ke sifar sebelum hujung bulan menimbulkan soalan tentang ruang untuk ansuran baharu. Cuba tinggalkan baki yang konsisten — walaupun kecil — sebagai bukti ada lebihan setiap bulan.
Satu kesilapan yang kami sering nampak: pemohon "menggemukkan" akaun dengan memasukkan pinjaman kawan sehari dua sebelum cetak penyata. Kemasukan sekali harung yang tiada sejarah sangat mudah dikenal pasti, dan ia merosakkan kepercayaan pada keseluruhan penyata. Jangan buat — corak tiga bulan yang jujur jauh lebih bernilai.
Kalau pendapatan masuk secara tunai
Ini keadaan yang paling mencabar, tetapi bukan mustahil. Masalahnya mudah: kalau duit tak pernah masuk bank, tiada jejak untuk ditunjukkan.
Cara paling berkesan ialah mula masukkan pendapatan ke akaun bank secara konsisten dari sekarang. Masuk jumlah yang sama atau hampir sama setiap minggu — contohnya setiap malam Jumaat — supaya corak yang terbentuk jelas. Walaupun anda baru mula, tiga bulan rekod kemasukan yang teratur sudah memberi gambaran yang jauh lebih baik daripada tiada langsung.
Sementara membina rekod itu, dua perkara boleh mengimbangi kekurangan bukti pendapatan: deposit yang lebih tinggi, atau penjamin yang mempunyai pendapatan tetap. Kalau anda mahu motor segera dan tidak boleh tunggu tiga bulan, ini laluan yang realistik.
Perlu jujur: ada kes gaji tunai yang memang belum boleh dibantu lagi — contohnya tiada sebarang jejak kewangan dan tiada penjamin. Dalam kes itu kami akan beritahu terus terang, dan beritahu juga apa yang perlu dibina dahulu supaya tiga bulan dari sekarang jawapannya berbeza.
Contoh pengiraan sebenar
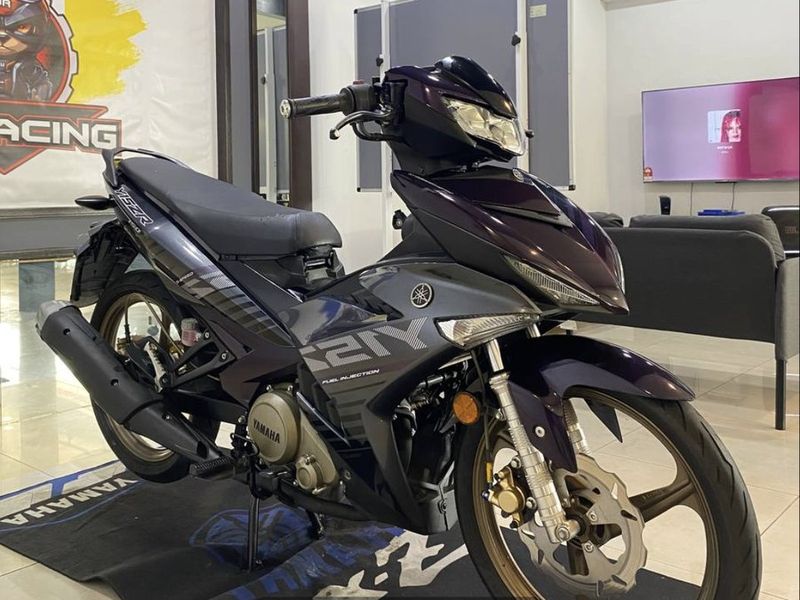
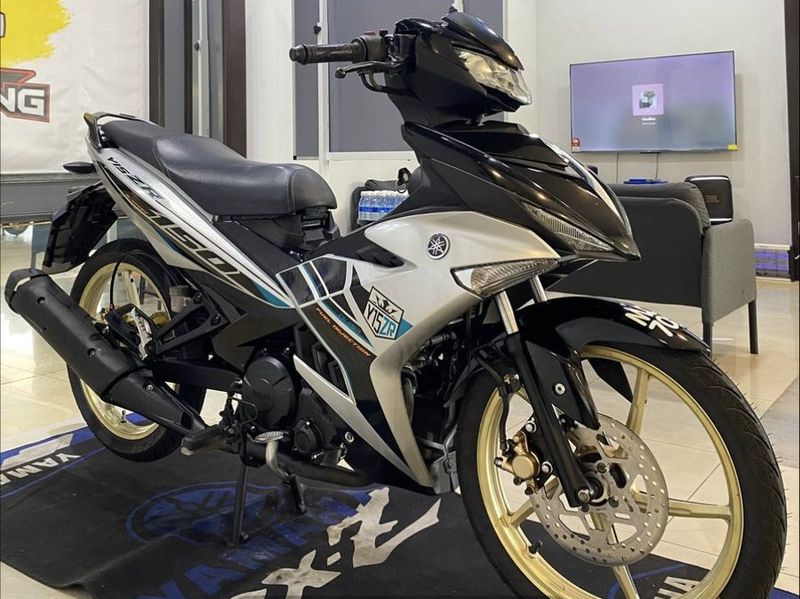
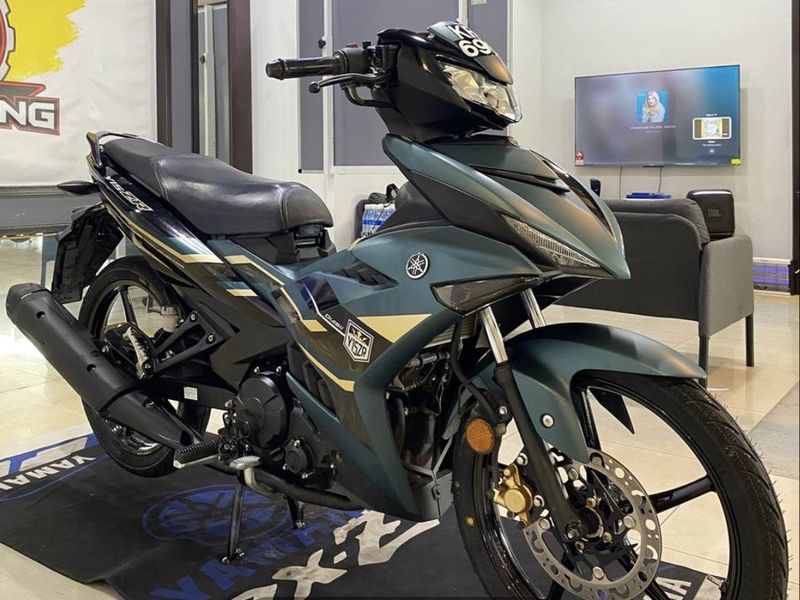
Supaya perbincangan ini konkrit, ambil contoh biasa di kedai kami: Y15ZR terpakai berharga RM6,000, deposit RM500, baki dibiayai RM5,500, tempoh 36 bulan.
Pembiayaan motor di Malaysia lazimnya dikira menggunakan kadar rata (flat rate). Pada contoh kadar 10% setahun rata: faedah = RM5,500 × 10% × 3 tahun = RM1,650. Jumlah bayaran balik RM7,150, ansuran bulanan sekitar RM199.
Nota penting tentang kadar rata: 10% setahun "rata" tidak sama dengan 10% kadar efektif. Oleh sebab faedah dikira atas jumlah asal dan bukan baki berkurangan, kadar efektifnya hampir dua kali ganda angka rata. Ini bukan helah sesiapa — ia cara standard pembiayaan sewa beli motor dikira di Malaysia, di bank mahupun kedai — tetapi anda patut faham apa yang anda tandatangani. Kami sediakan kalkulator ansuran motor yang menunjukkan jumlah kos sebenar.
Untuk pemohon tanpa slip gaji, contoh ini juga menunjukkan apa yang perlu dibuktikan: kemampuan membayar RM199 sebulan secara konsisten. Penyata bank yang menunjukkan lebihan RM300–400 sebulan selepas perbelanjaan sudah menjawab soalan itu dengan sendirinya.
Penjamin — bila ia membantu, bila tidak
Penjamin ialah orang yang bersetuju menanggung tanggungjawab jika anda gagal bayar. Kehadiran penjamin yang mempunyai pendapatan tetap dan rekod kredit baik boleh mengubah keputusan permohonan — terutamanya bagi pemohon tanpa bukti pendapatan formal.
Bila penjamin benar-benar membantu: pemohon muda yang baru bekerja, pemohon gaji tunai yang belum ada jejak bank, dan pemohon yang pendapatannya cukup tetapi tidak dapat dibuktikan sepenuhnya. Dalam kes-kes ini penjamin mengisi lompang bukti, dan permohonan yang tadinya tergantung boleh lulus.
Bila penjamin kurang membantu: kalau isu sebenar ialah kemampuan — ansuran yang dipohon memang terlalu tinggi untuk pendapatan anda — penjamin tidak menyelesaikan masalah itu, cuma memindahkan risikonya kepada orang lain. Dalam kes ini, model yang lebih murah adalah jawapan yang betul.
Fikirkan ini dengan serius dan berbincang secara jujur dengan bakal penjamin. Ia komitmen sebenar, bukan sekadar tandatangan: kalau anda gagal bayar, dia yang akan dikejar. Jangan minta sesiapa jadi penjamin tanpa mereka faham sepenuhnya risikonya — dan kalau anda diminta menjadi penjamin orang lain, timbang dengan piawai yang sama.
Kalau ditolak — dan bila patut mohon semula
Penolakan bukan penamat, tetapi mohon semula esoknya dengan profil yang sama akan membawa keputusan yang sama. Yang penting ialah tahu sebabnya dan ubah apa yang boleh diubah.
Kalau sebabnya bukti pendapatan tidak mencukupi: bina rekod bank selama tiga bulan seperti di atas, kemudian mohon semula. Ini sebab penolakan yang paling mudah dipulihkan.
Kalau sebabnya rekod kredit: dapatkan laporan CCRIS anda (percuma melalui eCCRIS) dan laporan CTOS, semak apa yang sebenarnya tercatat, dan selesaikan tunggakan yang masih terbuka. Bank Negara Malaysia sendiri menyatakan dalam soalan lazim rasmi CCRIS: "It is not a blacklist system as perceived by some people" — CCRIS bukan senarai hitam, ia rekod fakta yang boleh diperbaiki dengan masa dan bayaran konsisten.
Elakkan menghantar permohonan ke banyak tempat serentak selepas ditolak. Setiap semakan meninggalkan jejak, dan corak itu memburukkan lagi profil anda. Satu penolakan, satu diagnosis, satu pembetulan — kemudian cuba semula.
Senarai semak sebelum anda hubungi mana-mana kedai
Untuk menjimatkan masa anda (dan menaikkan peluang jawapan cepat), sediakan perkara ini sebelum menghantar pertanyaan pertama — kepada kami atau mana-mana pembiaya.
Dokumen asas: gambar kad pengenalan depan dan belakang yang jelas, penyata bank 3 bulan terkini (muat turun PDF dari aplikasi bank lebih baik daripada tangkap layar), dan bukti pendapatan mengikut kategori anda dari senarai di atas. Simpan semuanya dalam satu folder di telefon supaya boleh hantar sekali gus.
Maklumat yang perlu anda tahu sendiri: pendapatan purata sebulan (angka jujur, bukan bulan terbaik), jumlah komitmen bulanan sedia ada, berapa deposit yang anda mampu, dan model motor yang diminati berserta bajet ansuran yang selesa.
Soalan yang patut anda tanya kami balik: berapa jumlah keseluruhan sampai habis, apa caj kalau lewat bayar, dan bila tukar nama dibuat. Pembiaya yang jujur akan jawab ketiga-tiganya secara bertulis tanpa berdolak-dalik.
Dengan persediaan ini, kebanyakan pertanyaan boleh dijawab dalam hari yang sama — dan anda akan nampak dengan cepat kedai mana yang telus dan kedai mana yang berselindung.
Apa yang kami boleh dan tak boleh buat
Yang kami boleh buat: menilai permohonan tanpa slip gaji menggunakan dokumen alternatif di atas, menerima kes yang bank biasanya tolak terus, memberi jawapan cepat, dan menguruskan semua urusan tukar nama dan JPJ selepas lulus. Kami buat penilaian sendiri, jadi kami boleh pertimbangkan konteks — bukan sekadar skor.
Yang kami tak boleh buat: meluluskan semua orang, atau menjanjikan kelulusan sebelum menyemak dokumen anda. Sesiapa yang berjanji "confirm lulus" tanpa melihat apa-apa bukti patut anda ragui — di mana-mana kedai pun.
Langkah seterusnya mudah: kumpulkan apa yang anda ada sekarang — kad pengenalan, penyata bank terkini, dan sebarang bukti pendapatan lain — kemudian hubungi kami dan beritahu keadaan sebenar anda. Kami di Simpang Ampat, Pulau Pinang dan berkhidmat untuk kawasan sekitar termasuk Bukit Tambun, Batu Kawan, Juru, Bukit Mertajam dan Nibong Tebal. Beritahu kami model motor yang anda minati, kami semak dan beri jawapan jujur tentang pilihan yang ada.
Soalan lazim
Betul ke boleh loan motor tanpa slip gaji?
Boleh. Slip gaji hanyalah satu cara membuktikan pendapatan. Penyata bank 3–6 bulan, rekod pendapatan aplikasi e-hailing, penyata komisen atau surat pengesahan majikan boleh mengambil alih fungsinya, bergantung pada jenis kerja anda.
Berapa bulan penyata bank diperlukan?
Tiga bulan ialah minimum yang biasa; enam bulan memberi gambaran lebih kukuh. Yang dinilai ialah corak kemasukan yang konsisten, bukan baki yang besar.
Kerja Grab / penghantar makanan boleh loan motor?
Boleh. Tangkap layar pendapatan dari aplikasi selama 2–3 bulan bersama penyata bank yang menunjukkan bayaran masuk daripada platform adalah kombinasi bukti yang biasa kami terima.
Gaji tunai, duit tak pernah masuk bank — macam mana?
Mula masukkan pendapatan ke bank secara konsisten dari sekarang; tiga bulan rekod sudah banyak membantu. Sementara itu, deposit lebih tinggi atau penjamin boleh mengimbangi kekurangan bukti.
Perlu penjamin ke kalau tiada slip gaji?
Tidak semestinya. Kalau penyata bank anda menunjukkan pendapatan yang jelas dan konsisten, penjamin biasanya tidak diperlukan. Penjamin diminta apabila bukti pendapatan terlalu tipis.
Berapa lama proses kelulusan tanpa slip gaji?
Kalau dokumen alternatif lengkap, prosesnya tidak jauh berbeza daripada permohonan biasa — melalui kedai, selalunya dalam sehari dua. Yang melambatkan ialah dokumen yang tidak lengkap, bukan ketiadaan slip gaji itu sendiri.
Panduan lain
- Cara Loan Motor Senang Lulus — Panduan Lengkap 2026 — Cara loan motor senang lulus: dokumen yang perlu, apa yang dinilai, kesilapan biasa yang buat permohonan ditolak, dan langkah kalau pernah gagal.
- Blacklist / CTOS — Boleh Buat Loan Motor Ke? — Beza blacklist, CTOS dan CCRIS, cara semak rekod anda secara percuma, apa yang boleh diperbaiki, dan pilihan loan motor yang masih terbuka.
- Apa Itu Loan Kedai Motor? Panduan Jujur Dari Kedai Sendiri — Apa itu loan kedai motor, beza dengan loan bank, kelebihan, keburukan yang kedai lain tak cakap, dan contoh pengiraan sebenar — ditulis oleh kedai sendiri.
- Motor Under Loan Tak Boleh Tukar Nama — Apa Yang Perlu Buat — Motor masih loan memang tak boleh tukar nama selagi hutang belum selesai. Ini sebabnya, cara dapat surat pelepasan, dan langkah selamat beli atau jual.
- Y15ZR Loan Kedai — Deposit, Ansuran & Syarat (Panduan 2026) — Nak ambil Y15ZR guna loan kedai? Cara deposit dan ansuran bulanan dikira, kos bulanan sebenar, dokumen, V1 atau V2, dan semakan unit terpakai.
- NVX Loan Kedai — Deposit, Ansuran & Syarat Yang Perlu Tahu — NVX loan kedai: kenapa deposit dan ansuran skuter lebih tinggi daripada kapcai, cara kira ansuran NVX, dokumen, dan apa nak semak pada NVX terpakai.
- LC135 Loan Kedai — Deposit, Ansuran & Tips Beli LC Terpakai — LC135 loan kedai: kenapa LC antara motor paling mudah lulus loan, versi karburetor atau FI (V8), cara kira ansuran, dan apa nak semak pada LC135 terpakai.
- Kedai Motor Simpang Ampat & Batu Kawan: Panduan Loan — Cari kedai motor di Simpang Ampat atau Batu Kawan? Cara pilih kedai yang telus, beza loan bank dan loan kedai, dan cara semak ansuran sebelum tandatangan.
- Dash 125 Loan Kedai — Deposit, Ansuran & Tips Beli Terpakai — Honda Dash 125 loan kedai: kenapa ansurannya antara paling ringan, cara kira deposit dan ansuran, dokumen yang perlu, dan apa nak semak pada Dash terpakai.
- RS150R Loan Kedai — Deposit, Ansuran & Semakan Unit Terpakai — Honda RS150R loan kedai: apa yang menentukan deposit dan ansuran, beza dengan RS-X, cara kira ansuran sendiri, dan apa nak semak pada RS150R terpakai.
- Y16ZR Loan Kedai — Deposit, Ansuran & Beza Dengan Y15ZR — Y16ZR loan kedai: kenapa ansurannya lebih tinggi daripada Y15ZR, cara kira deposit dan ansuran, siapa patut ambil, dan apa nak semak pada unit terpakai.
- Honda EX5 Loan Kedai — Motor Pertama, Ansuran Paling Ringan — Honda EX5 loan kedai: kenapa EX5 antara motor paling mudah lulus loan, cara kira ansuran, siapa yang sesuai, dan apa nak semak pada EX5 terpakai.
- Honda Vario 160 Loan Kedai — Deposit, Ansuran & Tips Skuter — Honda Vario 160 loan kedai: kenapa ansuran skuter lebih tinggi daripada kapcai, cara kira deposit dan ansuran, dan apa nak semak pada Vario terpakai.
- Y15ZR vs RS150R — Mana Lebih Berbaloi Kalau Ambil Loan? — Y15ZR atau RS150R? Perbandingan dari sudut pembeli loan: harga terpakai, ansuran, kos jaga, alat ganti dan nilai jual semula, dari kedai di Simpang Ampat.
- LC135 vs Y15ZR — Mana Lebih Berbaloi Kalau Ambil Loan? — LC135 atau Y15ZR? Perbandingan dari sudut pembeli loan: harga terpakai, ansuran, kos servis, alat ganti dan nilai jual semula, dari kedai di Simpang Ampat.
- Benelli RFS150i Loan Kedai — Berbaloi Ke Beli Terpakai? — Benelli RFS150i terpakai guna loan kedai: kenapa harganya lebih rendah daripada Y15ZR, apa kesannya pada loan dan jual semula, dan apa nak semak sebelum beli.
- Benelli TRK 251 & Leoncino 250 Loan Kedai — Panduan Terpakai — Benelli TRK 251 atau Leoncino 250 terpakai guna loan: lesen B2, ansuran motor 250cc, insurans dan cukai jalan, alat ganti, dan apa nak semak sebelum beli.
- Modenas Kriss Loan Kedai — Motor Murah Untuk Ansuran Ringan — Modenas Kriss guna loan kedai: kenapa ansurannya antara paling ringan, untuk siapa ia sesuai, alat ganti, jual semula, dan apa nak semak pada Kriss terpakai.
- SYM VF3i 185 Loan Kedai — Skuter Besar, Ansuran Sederhana — SYM VF3i 185 terpakai guna loan kedai: kenapa harganya lebih rendah daripada skuter Yamaha dan Honda, kesan pada loan dan jual semula, dan apa nak semak.
- Motor Benelli, SYM, WMoto Terpakai — Berbaloi Ke Ambil Loan? — Motor jenama kurang popular seperti Benelli, SYM, Modenas, WMoto dan Keeway terpakai: kenapa murah, kesan pada loan kedai, alat ganti dan nilai jual semula.
Stok yang boleh buat loan


Hubungi DR Racing Simpang Ampat
Kedai motor & loan motor di Simpang Ampat, Pulau Pinang — berkhidmat untuk Bukit Tambun, Batu Kawan, Juru, Bukit Mertajam, Nibong Tebal dan seluruh Seberang Perai.