Cara Loan Motor Senang Lulus — Panduan Lengkap 2026

Ramai orang hantar permohonan loan motor, lepas tu tunggu — dan tertanya-tanya kenapa gagal. Sebenarnya kebanyakan permohonan ditolak bukan sebab pemohon "tak layak", tetapi sebab maklumat tak lengkap atau tak padan. Kami proses permohonan loan motor setiap hari di kedai kami di Simpang Ampat, jadi panduan ini ditulis dari pengalaman sebenar: apa yang dinilai, dokumen yang perlu disediakan mengikut jenis pekerjaan anda, kesilapan yang paling kerap kami nampak, dan apa langkah seterusnya kalau anda pernah ditolak.
1. Faham dulu: apa yang sebenarnya dinilai
Sama ada anda mohon melalui bank atau melalui kedai, penilaian berkisar pada tiga soalan asas: siapa anda, berapa kemampuan bayar anda, dan apa rekod bayaran anda sebelum ini.
Soalan pertama dijawab dengan pengesahan identiti — kad pengenalan yang sah, umur yang mencukupi, dan alamat yang boleh disahkan. Soalan kedua dijawab dengan bukti pendapatan: bukan sahaja berapa anda dapat sebulan, tetapi sama ada pendapatan itu konsisten dan sama ada ansuran motor yang dipohon munasabah berbandingnya. Soalan ketiga dijawab dengan rekod kredit — CCRIS daripada Bank Negara Malaysia dan laporan CTOS — yang menunjukkan bagaimana anda menguruskan bayaran sebelum ini.
Kalau salah satu daripada tiga ini kabur atau tak konsisten, permohonan jadi lambat atau terus ditolak. Contoh biasa: pendapatan yang diisytiharkan RM3,000 tetapi penyata bank hanya menunjukkan kemasukan RM1,800 sebulan. Bukan soal jujur atau tidak — mungkin sebahagian gaji diterima tunai — tetapi bagi penilai, angka yang tak padan adalah tanda tanya, dan tanda tanya melambatkan semua benda.
Berita baiknya: dua daripada tiga perkara ini boleh anda kemas sendiri sebelum mohon. Identiti dan dokumen boleh disiapkan dalam sehari. Bukti pendapatan boleh dikemaskan dalam masa beberapa bulan. Hanya rekod kredit yang mengambil masa lebih lama untuk pulih — dan dalam banyak kes, ia tidak seteruk yang disangka.
2. Syarat asas loan motor di Malaysia
Syarat minimum yang hampir sama di mana-mana: warganegara Malaysia dengan kad pengenalan yang sah, umur sekurang-kurangnya 18 tahun, dan ada sumber pendapatan. Sesetengah pembiaya menetapkan pendapatan minimum sekitar RM1,000 hingga RM1,500 sebulan; ada yang lebih fleksibel dan menilai kes demi kes.
Lesen motosikal bukan syarat kelulusan loan — loan dinilai atas kemampuan bayar, bukan kelayakan menunggang. Tetapi anda tetap perlukan lesen yang sah untuk menunggang di jalan raya, dan kami galakkan selesaikan lesen dahulu supaya motor yang dibeli boleh terus digunakan.
Untuk pemohon bawah 21 tahun atau yang baru mula bekerja, kebanyakan pembiaya akan minta penjamin atau deposit lebih tinggi, kerana tempoh rekod pendapatan masih pendek. Ini bukan halangan — cuma faktor tambahan yang perlu dirancang awal.
Satu lagi syarat yang jarang disebut: komitmen sedia ada. Kalau anda sudah ada loan kereta, loan peribadi dan baki kad kredit, jumlah semua ansuran bulanan berbanding pendapatan (nisbah khidmat hutang) akan diambil kira. Ansuran motor RM200 nampak kecil, tetapi kalau 70% pendapatan anda sudah pergi ke komitmen lain, itu yang jadi masalah — bukan motor itu sendiri.
3. Dokumen yang perlu disediakan — ikut jenis pekerjaan
Kebanyakan kelewatan berlaku sebab dokumen dihantar sikit-sikit. Kumpul semuanya dahulu, baru mohon. Asasnya untuk semua orang: salinan kad pengenalan (depan dan belakang), bukti pendapatan, dan bukti alamat semasa seperti bil utiliti atau penyata bank yang tertera alamat.
Pekerja bergaji tetap (ada slip gaji): slip gaji 1 hingga 3 bulan terkini dan penyata bank 3 bulan yang menunjukkan gaji masuk. Ini kombinasi paling mudah — selagi angka slip dan angka bank sepadan, proses biasanya pantas.
Kerja sendiri atau berniaga: pendaftaran SSM jika ada, penyata bank 3 hingga 6 bulan yang menunjukkan kemasukan perniagaan, dan borang cukai (B/BE) atau penyata LHDN jika pernah failkan. Tanpa slip gaji, penyata bank menjadi dokumen utama — kami terangkan lebih lanjut dalam panduan khusus loan motor tanpa slip gaji.
Pemandu e-hailing dan penghantar (Grab, Foodpanda, Lalamove dan seumpamanya): tangkap layar pendapatan mingguan atau bulanan dari aplikasi, bersama penyata bank yang menunjukkan pembayaran masuk daripada platform. Dua dokumen ini bersama-sama memberi gambaran yang cukup jelas.
Pekerja bergaji tunai: ini paling mencabar tetapi bukan mustahil — surat pengesahan majikan membantu, dan penyata bank yang menunjukkan simpanan konsisten adalah kunci. Kalau gaji tak pernah masuk bank, mulakan sekarang; tiga bulan rekod yang teratur sudah mengubah keadaan.
Petua kecil yang menjimatkan banyak masa: pastikan nama dan nombor kad pengenalan sama ejaan pada semua dokumen. Perbezaan kecil — nama singkatan di bank, nama penuh di IC — pun boleh menimbulkan soalan dan melambatkan proses.
4. Pilih motor yang munasabah dengan pendapatan
Ini faktor yang paling kerap diabaikan. Ansuran bulanan yang terlalu tinggi berbanding pendapatan adalah sebab penolakan yang biasa, walaupun rekod kredit anda bersih.
Sebagai panduan kasar: kira semua komitmen bulanan anda selepas menambah ansuran motor baharu — sewa rumah, loan lain, kad kredit, dan ansuran motor itu sendiri. Kalau jumlahnya melebihi separuh pendapatan bersih, permohonan akan dinilai dengan lebih ketat. Bawah satu pertiga, kedudukan anda selesa.
Contoh mudah: gaji bersih RM2,000, sewa bilik RM400, tiada komitmen lain. Ansuran motor RM200 sebulan meletakkan jumlah komitmen pada RM600 — 30% pendapatan. Itu profil yang mudah diluluskan. Pemohon yang sama memohon motor dengan ansuran RM450 sebulan akan menghadapi soalan yang lebih banyak.
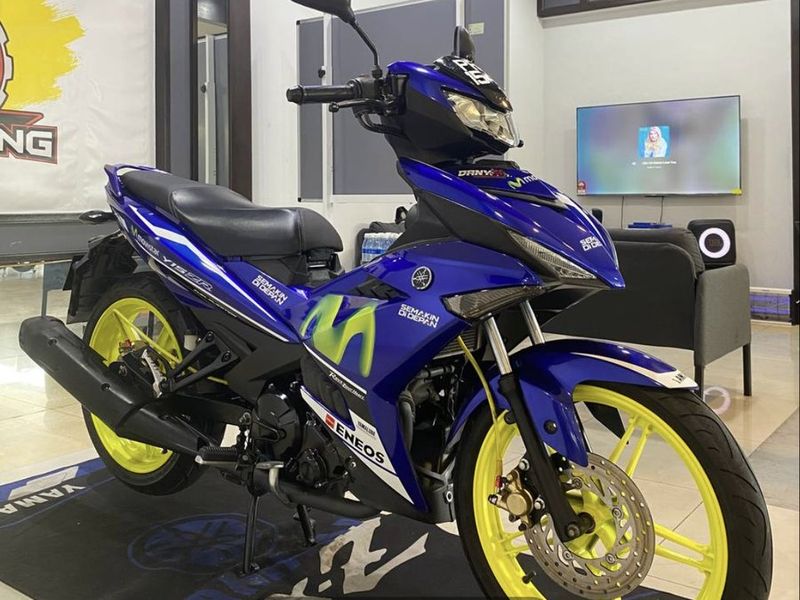
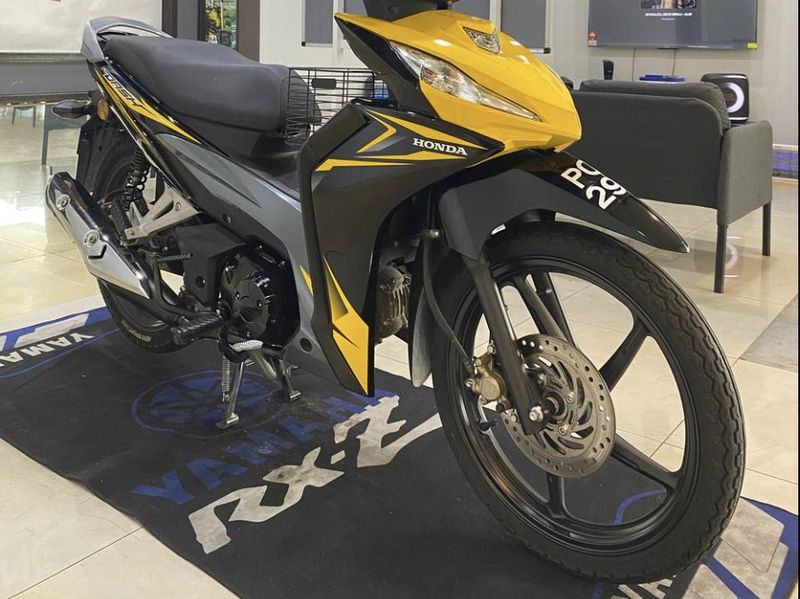
Kalau permohonan untuk model yang lebih mahal ditolak, memilih model atau tahun yang lebih rendah selalunya mengubah keputusan sepenuhnya. Y15ZR tahun lebih awal, atau kapcai 125cc berbanding 150cc, boleh menurunkan ansuran sehingga cukup untuk melepasi penilaian. Motor terpakai yang lebih murah dengan deposit lebih tinggi juga meningkatkan peluang — dan anda sentiasa boleh naik taraf kemudian apabila rekod bayaran anda sudah terbina.
5. Deposit lebih tinggi = peluang lebih baik
Deposit bukan sekadar mengurangkan jumlah pinjaman. Ia menunjukkan komitmen dan mengurangkan risiko pihak yang membiayai, jadi permohonan jadi lebih mudah diluluskan.
Kesannya berganda: deposit RM1,000 pada motor RM6,000 bukan sahaja mengurangkan jumlah dibiayai kepada RM5,000, ia juga menurunkan ansuran bulanan — yang seterusnya memperbaiki nisbah komitmen anda. Satu tindakan, dua kesan positif pada penilaian.
Kalau anda mampu tambah sedikit deposit, itu selalunya cara paling cepat untuk menaikkan peluang lulus — lebih cepat daripada menunggu rekod kredit pulih, dan lebih murah daripada membayar faedah atas jumlah penuh selama bertahun-tahun.
Untuk pemohon yang rekod kreditnya kurang baik, deposit tinggi kadangkala menjadi faktor penentu antara tolak dan lulus. Pembiaya melihat deposit sebagai bukti anda serius dan mempunyai disiplin simpanan — dua perkara yang rekod lama anda mungkin tidak tunjukkan.
6. Kesilapan biasa yang buat permohonan ditolak
Mohon di banyak tempat serentak dalam masa singkat. Setiap semakan kredit meninggalkan jejak dalam rekod anda, dan corak permohonan bertalu-talu dalam seminggu dua boleh nampak seperti anda terdesak — walaupun niat sebenar cuma nak bandingkan tawaran. Pilih satu dua tempat yang paling sesuai, dan mohon di situ dahulu.
Maklumat tidak tepat atau dibesar-besarkan. Pendapatan yang tidak sepadan dengan penyata bank akan ketara semasa semakan, dan ia menjejaskan kredibiliti keseluruhan permohonan. Lebih baik nyatakan angka sebenar dan biarkan kami cari jalan, daripada angka cantik yang runtuh bila disemak.
Ada tunggakan kecil yang belum selesai. Bil telefon tertunggak, ansuran barangan elektrik yang tertinggal dua bulan — perkara kecil ini muncul dalam rekod dan menimbulkan soalan. Selesaikan dahulu jika boleh, walaupun jumlahnya kecil; kesannya pada penilaian jauh lebih besar daripada nilainya.
Tiada rekod kredit langsung. Kalau anda tidak pernah ada sebarang pinjaman atau kad kredit, tiada rekod untuk dinilai — penilai tidak tahu sama ada anda pembayar yang baik atau tidak. Ini bukan halangan mutlak, tetapi penjamin atau deposit lebih tinggi boleh membantu mengimbanginya.
Dokumen tidak lengkap atau gambar tidak jelas. Bunyinya remeh, tetapi gambar IC yang kabur atau penyata bank yang terpotong adalah antara sebab kelewatan paling biasa yang kami lihat. Pastikan setiap dokumen boleh dibaca penuh sebelum dihantar.
7. Apa berlaku selepas anda mohon — garis masa sebenar
Supaya anda tahu apa yang normal dan apa yang tidak, ini garis masa tipikal permohonan melalui kedai kami. Hari pertama: anda hantar maklumat asas — nama, telefon, IC, model yang diminati — dan kami balas dengan senarai dokumen mengikut jenis pekerjaan anda. Kalau dokumen anda sudah sedia, semakan bermula hari itu juga.
Hari pertama hingga kedua: kami semak dokumen dan rekod, kemudian balas dengan keputusan atau soalan susulan. Kalau lulus, kami berikan angka penuh secara bertulis — deposit, ansuran bulanan, tempoh, dan jumlah keseluruhan. Tiada angka tersembunyi, dan anda tidak perlu bayar apa-apa untuk tahu angka ini.
Selepas anda setuju: bayar deposit, tandatangan perjanjian, dan kami uruskan insurans, cukai jalan dan urusan JPJ. Kebanyakan pelanggan ambil motor dalam beberapa hari dari pertanyaan pertama — halangan paling biasa bukan proses kami, tetapi dokumen yang tiba sikit-sikit.
Permohonan melalui bank mengikut rentak yang berbeza: borang lebih formal, semakan lebih lama, dan keputusan biasanya dalam beberapa hari bekerja hingga seminggu lebih. Tidak salah pergi jalan bank — kalau anda layak, kadarnya lebih murah. Cuma rancang masa dengan betul kalau anda perlukan motor segera untuk kerja.
8. Kalau pernah gagal — apa langkah seterusnya
Permohonan yang ditolak bukan penamat. Langkah pertama ialah tahu sebab sebenar penolakan, kerana penyelesaiannya berbeza mengikut sebab. Tanya terus pihak yang menolak — anda berhak tahu.
Kalau isunya pendapatan atau nisbah komitmen: pertimbangkan model lebih murah, deposit lebih tinggi, atau tunggu sehingga komitmen lain berkurangan. Ini isu matematik, dan matematik boleh diubah.
Kalau isunya rekod kredit: dapatkan laporan CCRIS anda daripada Bank Negara Malaysia melalui portal eCCRIS (percuma), dan semak laporan CTOS anda. Kadangkala terdapat rekod lama yang sudah selesai tetapi belum dikemas kini, atau tunggakan kecil yang anda sendiri terlupa. Kedua-duanya boleh diperbaiki — kami tulis panduan penuh tentang loan motor dengan rekod CTOS/CCRIS.
Bila nak mohon semula? Selepas keadaan berubah — bukan sekadar selepas masa berlalu. Kalau anda mohon semula dengan profil yang sama, keputusannya biasanya sama. Tetapi selepas tiga hingga enam bulan rekod bayaran bersih, deposit yang lebih besar, atau pendapatan yang kini boleh dibuktikan, permohonan kedua adalah cerita yang berbeza.
Kalau anda sukar lulus di bank, pembiayaan melalui kedai adalah pilihan yang patut dipertimbangkan. Penilaiannya lebih fleksibel dan mengambil kira keadaan sebenar anda, bukan hanya skor. Kami terangkan perbezaan penuh — termasuk kekurangannya — dalam panduan apa itu loan kedai motor.
Ringkasnya
Loan motor "senang lulus" bukan tentang mencari jalan pintas. Ia tentang menghantar permohonan yang lengkap, jujur dan munasabah — dokumen kemas, motor yang sepadan dengan kemampuan, dan deposit yang memadai. Tiga perkara itu dalam kawalan anda sepenuhnya.
Kalau anda di sekitar Simpang Ampat, Bukit Tambun, Batu Kawan, Bukit Mertajam atau Seberang Perai dan tidak pasti anda layak atau tidak, hantar pertanyaan kepada kami. Kami semak keadaan anda dan beritahu dengan jujur pilihan yang ada — termasuk kalau jawapannya belum sesuai buat masa ini.
Soalan lazim
Berapa lama loan motor lulus?
Kalau dokumen lengkap dan padan, kelulusan melalui kedai boleh diketahui dalam sehari dua; melalui bank biasanya beberapa hari bekerja. Kelewatan hampir selalu berpunca daripada dokumen tidak lengkap, jadi sediakan semuanya sebelum mohon.
Gaji RM1,500 boleh loan motor tak?
Boleh dipertimbangkan, terutama untuk model dengan ansuran rendah dan jika komitmen lain anda sedikit. Yang dinilai bukan gaji semata-mata tetapi baki kemampuan selepas semua komitmen. Deposit lebih tinggi banyak membantu pada tahap gaji ini.
Umur 18 tahun boleh mohon loan motor?
Boleh — 18 tahun ialah umur minimum. Tetapi kerana rekod pendapatan biasanya masih pendek, pembiaya lazimnya minta penjamin atau deposit lebih tinggi bagi pemohon termuda.
Perlu ke penjamin untuk loan motor?
Tidak semestinya. Penjamin biasanya diminta apabila pendapatan sukar dibuktikan, rekod kredit tiada atau kurang baik, atau pemohon terlalu muda. Profil yang kukuh selalunya tidak memerlukan penjamin.
Kenapa loan motor tak lulus walaupun gaji cukup?
Sebab paling biasa: jumlah komitmen bulanan sudah terlalu tinggi berbanding pendapatan, maklumat yang tidak sepadan antara borang dan penyata bank, atau tunggakan kecil dalam rekod CCRIS/CTOS yang belum diselesaikan.
Loan kedai dengan loan bank, mana lebih senang lulus?
Loan kedai lebih fleksibel kerana penilaian dibuat kes demi kes oleh kedai sendiri, termasuk untuk pemohon tanpa slip gaji atau dengan rekod kurang baik. Kos pembiayaannya biasanya lebih tinggi daripada bank — baca panduan kami tentang beza loan kedai dan loan bank sebelum memilih.
Panduan lain
- Loan Motor Tanpa Slip Gaji — Boleh Ke? Ini Caranya — Tiada slip gaji tapi nak loan motor? Dokumen alternatif ikut jenis kerja, apa yang dilihat dalam penyata bank, dan langkah kalau permohonan ditolak.
- Blacklist / CTOS — Boleh Buat Loan Motor Ke? — Beza blacklist, CTOS dan CCRIS, cara semak rekod anda secara percuma, apa yang boleh diperbaiki, dan pilihan loan motor yang masih terbuka.
- Apa Itu Loan Kedai Motor? Panduan Jujur Dari Kedai Sendiri — Apa itu loan kedai motor, beza dengan loan bank, kelebihan, keburukan yang kedai lain tak cakap, dan contoh pengiraan sebenar — ditulis oleh kedai sendiri.
- Motor Under Loan Tak Boleh Tukar Nama — Apa Yang Perlu Buat — Motor masih loan memang tak boleh tukar nama selagi hutang belum selesai. Ini sebabnya, cara dapat surat pelepasan, dan langkah selamat beli atau jual.
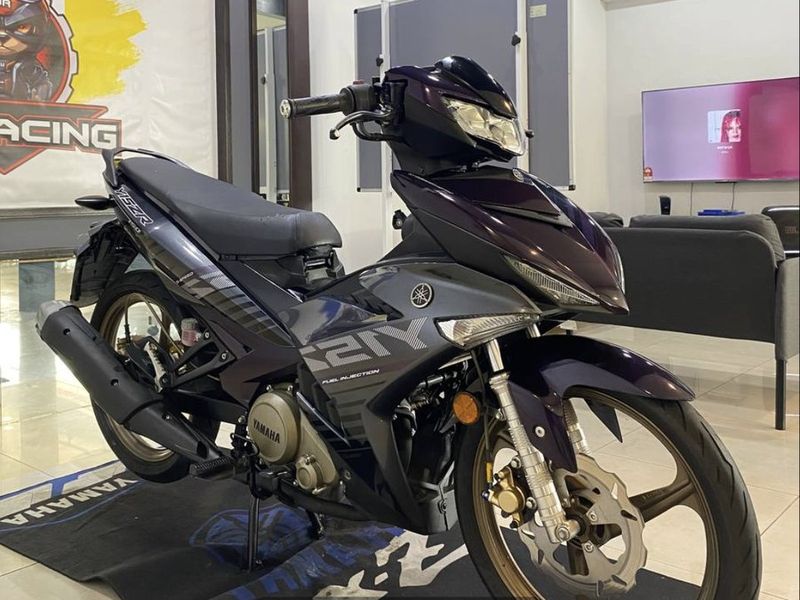
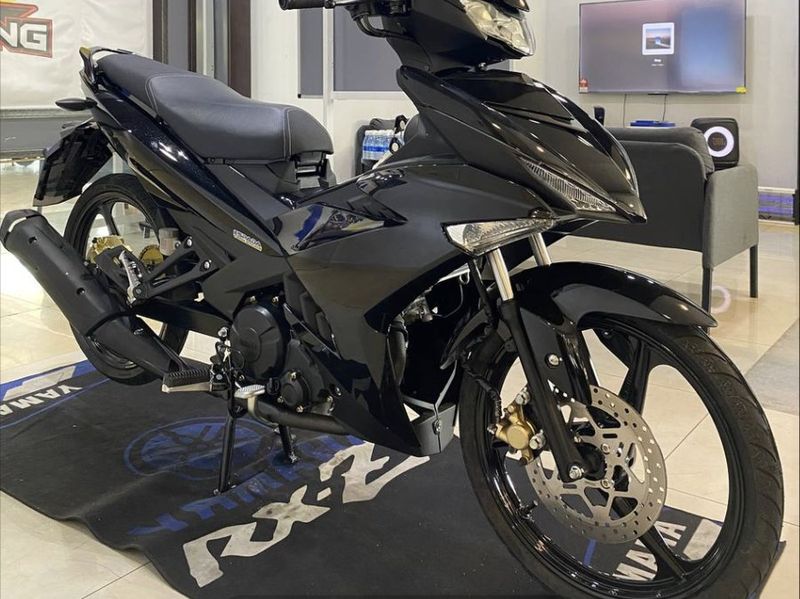
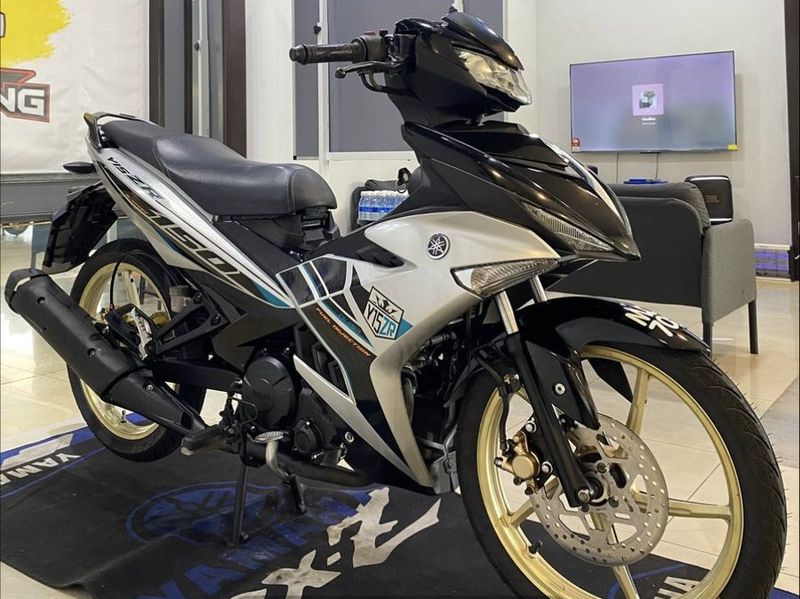
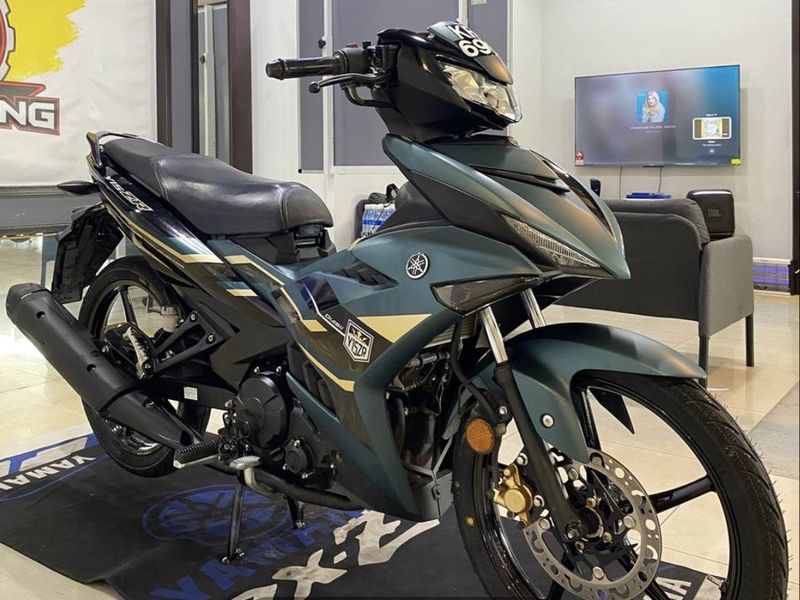
Stok yang boleh buat loan


Hubungi DR Racing Simpang Ampat
Kedai motor & loan motor di Simpang Ampat, Pulau Pinang — berkhidmat untuk Bukit Tambun, Batu Kawan, Juru, Bukit Mertajam, Nibong Tebal dan seluruh Seberang Perai.