Apa Itu Loan Kedai Motor? Panduan Jujur Dari Kedai Sendiri

Kami DR Racing di Simpang Ampat, dan kami memang menawarkan loan kedai. Jadi artikel ini bukan tulisan blogger yang tak pernah proses satu permohonan pun — ia penerangan dari dalam, termasuk bahagian yang kurang manis. Loan kedai ada tempatnya: ia menyelamatkan ramai pembeli yang bank tolak. Tetapi ia juga lebih mahal daripada loan bank, dan ada perkara yang anda patut faham sebelum tandatangan — di kedai kami atau di mana-mana kedai. Ini panduan penuhnya, dalam bahasa mudah.
Apa itu loan kedai, dalam bahasa mudah
Loan kedai (atau pembiayaan dalaman / in-house financing) bermaksud kedai motor itu sendiri yang membiayai pembelian anda, bukannya bank. Anda bayar deposit, ambil motor, dan bayar ansuran bulanan terus kepada kedai sehingga selesai.
Bezanya dengan loan bank: dalam loan bank, kedai hanya menjual motor — bank yang menilai permohonan anda, mengeluarkan wang kepada kedai, dan mengutip ansuran daripada anda. Dalam loan kedai, kedai memegang kedua-dua peranan: penjual dan pembiaya. Sebab itulah kedai boleh membuat keputusan sendiri tentang siapa yang diluluskan.
Praktik biasa dalam loan kedai: geran motor (Sijil Pemilikan Kenderaan) kekal atas urusan kedai sehingga ansuran selesai, sebagai jaminan. Selepas bayaran penuh, tukar nama dibuat kepada anda. Tanyakan perkara ini secara spesifik di mana-mana kedai — bila tukar nama dibuat, dan apa dokumen yang anda dapat sebagai bukti bayaran.
Loan kedai wujud kerana ada jurang sebenar dalam pasaran: ramai orang mampu bayar ansuran motor tetapi tidak dapat memenuhi syarat dokumen bank — kerja sendiri, gaji tunai, rekod kredit berparut, atau umur terlalu muda. Bagi kumpulan ini, loan kedai selalunya satu-satunya laluan formal untuk memiliki motor.
Beza loan bank vs loan kedai — perbandingan terus terang
Kadar faedah: loan bank hampir selalu lebih murah. Kadar pembiayaan motosikal bank dan syarikat kredit berlesen di Malaysia biasanya sekitar 0.3% hingga 0.9% sebulan rata bergantung pada profil dan model; loan kedai biasanya lebih tinggi daripada itu, kerana kedai menanggung risiko pemohon yang bank tidak sanggup ambil. Kalau anda layak lulus bank, loan bank ialah pilihan yang lebih jimat — kami cakap terus terang.
Kelulusan: di sinilah loan kedai menang. Bank menilai dengan sistem automatik dan senarai semak dokumen yang tegar; tiada slip gaji bermakna tiada kelulusan di kebanyakan bank. Kedai menilai kes demi kes — penyata bank, pendapatan aplikasi, konteks rekod lama — dan boleh kata ya di mana sistem bank kata tidak.
Kelajuan: loan kedai biasanya lulus dalam sehari dua kerana keputusan dibuat di kedai itu sendiri. Loan bank mengambil beberapa hari bekerja untuk proses yang lancar, lebih lama kalau dokumen berulang-alik.
Dokumen: bank memerlukan set dokumen penuh dan tepat. Kedai lebih fleksibel tentang bentuk bukti pendapatan, seperti yang kami terangkan dalam panduan loan tanpa slip gaji.
Perlindungan undang-undang: ini bahagian yang jarang diterangkan. Pembiayaan sewa beli yang dibuat mengikut Akta Sewa Beli 1967 datang dengan perlindungan berkanun untuk pembeli — dokumen perjanjian yang ditetapkan, prosedur sebelum pemilikan semula, dan penyata baki yang boleh diminta. Perjanjian loan kedai tidak semestinya berada di bawah kerangka yang sama; bentuk perjanjian berbeza antara kedai. Maksudnya: baca perjanjian anda, pastikan semua terma penting bertulis, dan simpan salinan. Di kedai yang jujur ini bukan masalah — tetapi anda hanya tahu kedai itu jujur selepas membaca dokumennya.
Bila loan kedai masuk akal — dan bila tidak
Loan kedai masuk akal kalau: anda tiada slip gaji atau bukti pendapatan formal; rekod CCRIS/CTOS anda menyebabkan bank menolak; anda perlukan motor segera untuk bekerja dan tidak boleh tunggu proses bank; atau jumlah pembiayaan kecil sehingga bank kurang berminat memprosesnya.
Loan kedai tidak masuk akal kalau: anda ada slip gaji, rekod bersih dan tidak tergesa-gesa — pergi ke bank, kadar lebih murah; atau anda sebenarnya belum mampu bayar ansuran mana-mana pun. Loan kedai yang diluluskan bukan bukti anda mampu — kedai yang baik akan tolak kes yang jelas tidak mampu, tetapi penilaian terbaik tetap penilaian anda sendiri terhadap poket sendiri.
Ada satu lagi kumpulan yang patut fikir dua kali: yang hampir-hampir layak bank. Kalau anda cuma perlukan tiga bulan untuk kemaskan penyata bank atau langsaikan satu tunggakan kecil, tunggu tiga bulan itu selalunya berbaloi — bezanya boleh jadi beberapa ratus hingga beribu ringgit sepanjang tempoh loan.
Prinsip kami: loan kedai ialah alat untuk keadaan tertentu, bukan jawapan untuk semua orang. Kami untung apabila pelanggan bayar lancar sampai habis, bukan apabila pelanggan tersekat — jadi kami lebih rela tolak permohonan yang nampak akan bermasalah daripada meluluskannya.
Keburukan loan kedai yang kedai lain tak cakap
Pertama, ia lebih mahal. Kadar loan kedai lebih tinggi daripada bank, noktah. Mana-mana kedai yang menafikan ini tidak jujur dengan anda. Anda membayar untuk akses — kelulusan yang bank tidak beri — dan akses itu ada harganya. Persoalannya cuma sama ada harga itu berbaloi untuk keadaan anda.
Kedua, perlindungan bergantung pada perjanjian. Seperti dinyatakan di atas, kerangka Akta Sewa Beli 1967 tidak semestinya terpakai. Kalau perjanjian anda tidak menyatakan apa berlaku bila anda lewat bayar, berapa caj lewat, dan bagaimana pemilikan semula dibuat — itu tanda amaran. Terma yang baik ialah terma yang bertulis.
Ketiga, geran belum atas nama anda sepanjang tempoh loan (praktik biasa). Ini bermakna anda tidak boleh jual motor itu sendiri sehingga selesai — dan kalau anda beli motor terpakai yang masih dalam loan kedai orang lain, urusan tukar nama jadi rumit. Kami tulis panduan berasingan tentang motor yang tak boleh tukar nama sebab loan.
Keempat, tidak semua kedai sama. Ada kedai yang telus, dan ada yang mengambil kesempatan atas pemohon terdesak: kadar tidak bertulis, caj tersembunyi, deposit "hangus" tanpa sebab jelas. Cara membezakannya mudah — kedai yang baik memberi semua angka secara bertulis sebelum anda bayar apa-apa, dan tidak tersinggung bila anda bertanya soalan.
Senarai semak sebelum tandatangan di mana-mana kedai: harga penuh motor, jumlah deposit, jumlah dibiayai, kadar dan cara kiraan, ansuran bulanan, bilangan bulan, jumlah keseluruhan yang akan dibayar, caj lewat bayar, dan bila tukar nama dibuat. Sembilan angka ini bertulis — barulah tandatangan.
Contoh pengiraan sebenar (RM6,000, deposit RM500, 36 bulan)
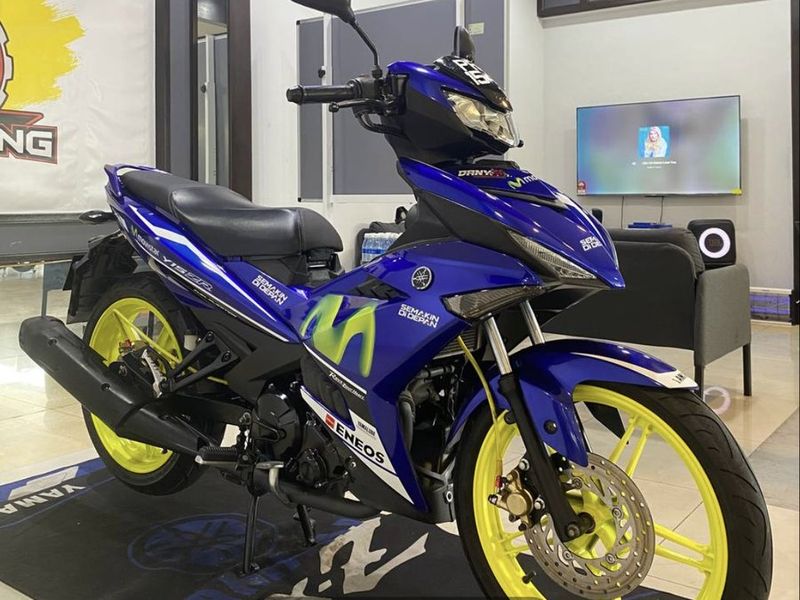
Ambil contoh unit biasa di kedai kami: Y15ZR terpakai RM6,000, deposit RM500, baki dibiayai RM5,500, tempoh 36 bulan.
Pembiayaan motor di Malaysia — bank atau kedai — lazimnya dikira dengan kadar rata: faedah dikira atas jumlah asal, bukan baki berkurangan. Pada contoh kadar 10% setahun rata: faedah = RM5,500 × 10% × 3 = RM1,650. Jumlah bayaran balik RM7,150. Ansuran bulanan ≈ RM199.
Dua perkara penting dalam angka ini. Satu: jumlah kos sebenar motor itu bagi anda ialah RM7,650 (deposit + semua ansuran), bukan RM6,000 — sentiasa kira jumlah keseluruhan, bukan ansuran sahaja. Dua: kadar "10% rata" bersamaan kira-kira 18–19% setahun kadar efektif, kerana anda membayar faedah atas RM5,500 penuh walaupun baki hutang anda menurun setiap bulan. Ini standard industri sewa beli, bukan helah — tetapi ramai pembeli tidak sedar, dan kami rasa anda patut tahu.
Bandingkan tempoh juga: unit sama pada 24 bulan = faedah RM1,100, ansuran ≈ RM275; pada 48 bulan = faedah RM2,200, ansuran ≈ RM160. Tempoh panjang bermakna ansuran ringan tetapi jumlah faedah lebih besar. Pilih tempoh terpendek yang ansurannya masih selesa untuk anda — itu formula paling jimat.
Nak kira untuk model dan bajet anda sendiri? Guna kalkulator ansuran motor kami — ia tunjukkan bukan sahaja ansuran bulanan tetapi jumlah kos keseluruhan, termasuk anggaran insurans dan cukai jalan.
Mitos tentang loan kedai yang patut diperbetulkan
Mitos pertama: "loan kedai untuk orang yang kena tipu sahaja." Tidak benar — tetapi asal-usul mitos ini nyata: memang wujud kedai yang mengambil kesempatan, dan mangsanya paling kuat bersuara. Loan kedai yang telus, dengan semua terma bertulis, ialah produk kewangan yang sah dan berfungsi. Bezakan produk daripada pengendali yang buruk.
Mitos kedua: "kalau bank tolak, memang tak layak mana-mana." Bank menolak atas sebab sistem — tiada slip gaji bermakna tiada kelulusan, walau pendapatan sebenar anda cukup. Kedai menilai bukti yang bank tidak terima. Ditolak bank bukan ukuran muktamad kemampuan anda.
Mitos ketiga: "loan kedai tiada rekod, jadi tak bantu bina kredit." Sebahagiannya benar — kebanyakan pembiayaan kedai tidak dilaporkan ke CCRIS, jadi bayaran lancar anda tidak menaikkan skor rasmi. Tetapi ia tetap membina sesuatu: sejarah dengan kedai itu sendiri, resit bayaran yang boleh ditunjukkan, dan motor yang selesai hutangnya — aset sebenar atas nama anda.
Mitos keempat: "deposit hangus kalau loan tak lulus." Di kedai yang betul, penilaian dibuat sebelum sebarang bayaran — anda tidak sepatutnya membayar apa-apa untuk tahu sama ada anda lulus. Mana-mana kedai yang minta "yuran booking" sebelum kelulusan patut disoal dengan teliti: bertanya itu percuma, dan jawapannya memberitahu anda segalanya tentang kedai itu.
Soalan yang patut anda tanya mana-mana kedai (termasuk kami)
Berapa jumlah keseluruhan yang saya akan bayar sampai habis? Kedai yang jujur jawab dengan satu angka, bukan "tengok nanti".
Boleh saya dapat semua terma secara bertulis sebelum bayar deposit? Jawapan selain "boleh" adalah tanda amaran.
Apa berlaku kalau saya lewat bayar sebulan? Anda mahu tahu caj dan proses sebelum ia berlaku, bukan selepas.
Boleh saya selesaikan awal, dan ada rebat faedah tak? Sesetengah kedai beri rebat untuk penyelesaian awal, sesetengah tidak — tanya dahulu.
Bila dan bagaimana tukar nama dibuat? Pastikan jawapannya spesifik: selepas bayaran penuh, oleh siapa, dalam tempoh berapa lama.
Kalau jawapan-jawapan ini jelas dan bertulis, anda berurusan dengan kedai yang boleh dipercayai. Kalau berbelit, pergi tempat lain — walaupun tempat lain itu bukan kami.
Cara mohon dengan kami
Prosesnya ringkas. Pertama, pilih motor — lihat stok semasa kami atau beritahu model yang anda cari. Kedua, hantar maklumat asas: nama, nombor telefon, IC dan model yang diminati. Ketiga, kami semak dan berbincang terus tentang deposit, ansuran dan dokumen yang anda ada.
Kami akan beri anda semua angka secara bertulis — harga, deposit, ansuran, tempoh, jumlah keseluruhan — sebelum anda membayar apa-apa. Kalau keadaan anda lebih sesuai dengan loan bank, kami akan cakap begitu. Kalau belum sesuai untuk mana-mana pembiayaan, kami akan cakap itu juga, dan beritahu apa yang perlu dibina dahulu.
Kedai kami di Simpang Ampat, Pulau Pinang — berkhidmat untuk Bukit Tambun, Batu Kawan, Juru, Bukit Mertajam, Nibong Tebal dan seluruh Seberang Perai. WhatsApp kami untuk mula.
Soalan lazim
Apa itu loan kedai motor?
Pembiayaan yang diberikan oleh kedai motor itu sendiri, bukan bank. Anda bayar deposit dan ansuran bulanan terus kepada kedai. Kelulusan lebih fleksibel daripada bank, tetapi kadarnya biasanya lebih tinggi.
Loan kedai ke loan bank yang lebih baik?
Kalau anda layak lulus bank, loan bank hampir selalu lebih murah — pilih itu. Loan kedai masuk akal bila bank menolak: tiada slip gaji, rekod kredit berparut, atau perlukan kelulusan segera.
Kenapa kadar loan kedai lebih tinggi daripada bank?
Kerana kedai menanggung risiko yang bank tidak sanggup ambil — pemohon tanpa bukti pendapatan formal atau dengan rekod tertunggak. Kadar lebih tinggi itu ialah harga akses kepada kelulusan.
Geran motor atas nama siapa masa loan kedai?
Praktik biasa: geran kekal dengan kedai sebagai jaminan sehingga ansuran selesai, kemudian tukar nama dibuat kepada anda. Pastikan perkara ini dinyatakan bertulis dalam perjanjian anda.
Loan kedai selamat ke?
Bergantung pada kedai. Tanda kedai yang boleh dipercayai: semua angka diberi bertulis sebelum anda bayar apa-apa, caj lewat dan proses dinyatakan jelas, dan mereka tidak tersinggung bila anda bertanya. Perjanjian bertulis ialah perlindungan utama anda.
Blacklist / tiada slip gaji boleh mohon loan kedai?
Boleh cuba — inilah sebenarnya kes yang loan kedai wujud untuknya. Kami nilai kes demi kes menggunakan penyata bank dan dokumen alternatif lain. Deposit lebih tinggi menaikkan peluang.
Panduan lain
- Cara Loan Motor Senang Lulus — Panduan Lengkap 2026 — Cara loan motor senang lulus: dokumen yang perlu, apa yang dinilai, kesilapan biasa yang buat permohonan ditolak, dan langkah kalau pernah gagal.
- Loan Motor Tanpa Slip Gaji — Boleh Ke? Ini Caranya — Tiada slip gaji tapi nak loan motor? Dokumen alternatif ikut jenis kerja, apa yang dilihat dalam penyata bank, dan langkah kalau permohonan ditolak.
- Blacklist / CTOS — Boleh Buat Loan Motor Ke? — Beza blacklist, CTOS dan CCRIS, cara semak rekod anda secara percuma, apa yang boleh diperbaiki, dan pilihan loan motor yang masih terbuka.
- Motor Under Loan Tak Boleh Tukar Nama — Apa Yang Perlu Buat — Motor masih loan memang tak boleh tukar nama selagi hutang belum selesai. Ini sebabnya, cara dapat surat pelepasan, dan langkah selamat beli atau jual.
Stok yang boleh buat loan
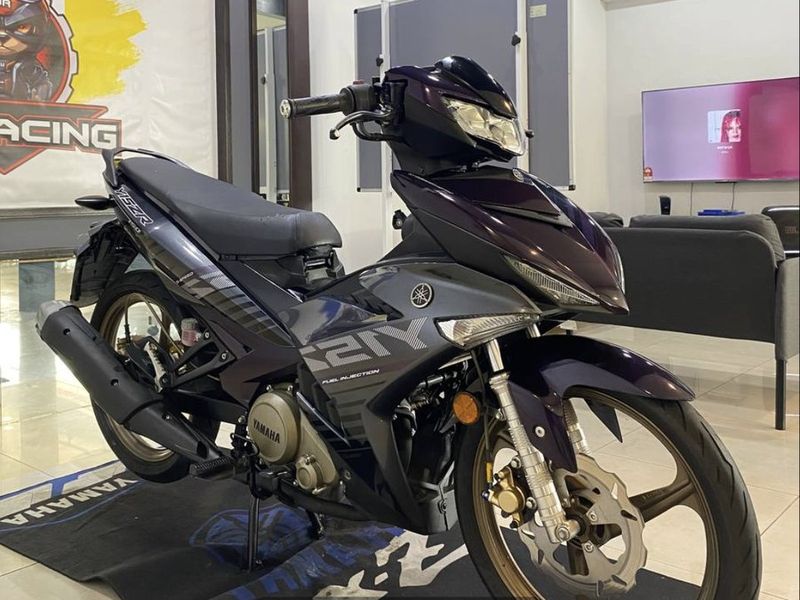
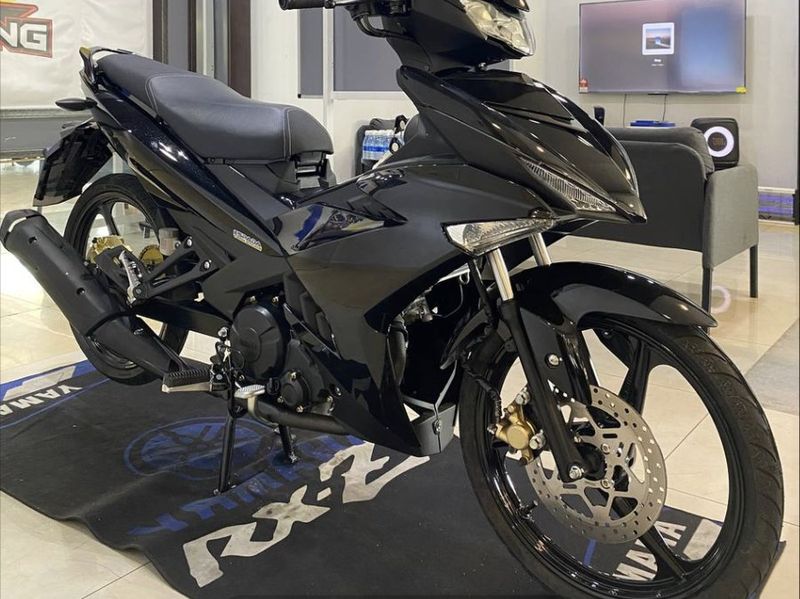
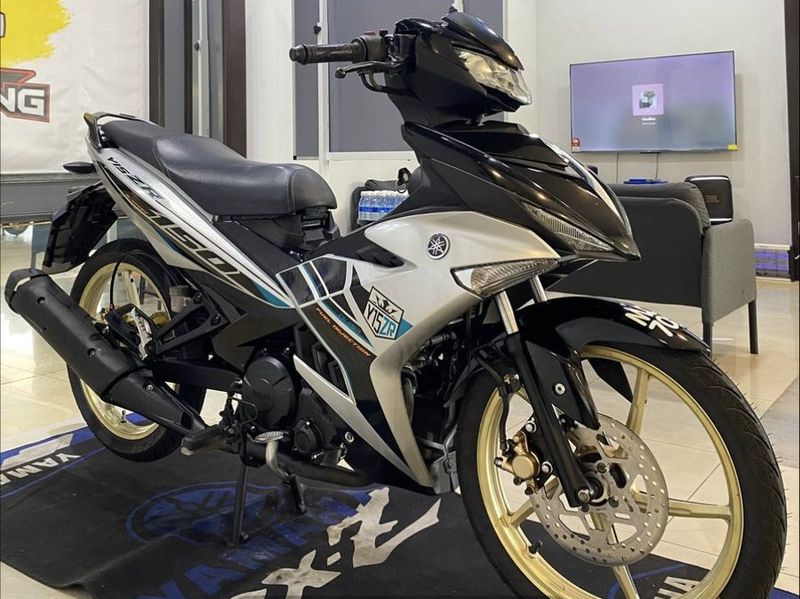
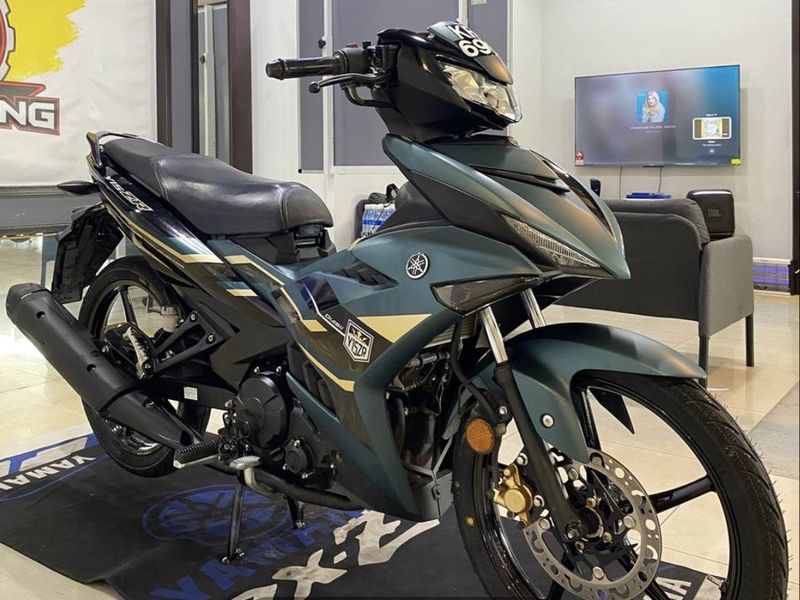


Hubungi DR Racing Simpang Ampat
Kedai motor & loan motor di Simpang Ampat, Pulau Pinang — berkhidmat untuk Bukit Tambun, Batu Kawan, Juru, Bukit Mertajam, Nibong Tebal dan seluruh Seberang Perai.